
Cómo funciona la Sección 179: La mecánica de la deducción inmediata de gastos
Según el tratamiento fiscal estándar, la maquinaria agrícola se deprecia a lo largo de su vida útil, que suele ser de 5 años para la mayoría de los equipos agrícolas bajo el sistema MACRS (Sistema Modificado de Recuperación Acelerada de Costos). Esto significa que una empacadora redonda de $30,000 genera aproximadamente $6,000 en deducciones anuales por depreciación durante 5 años, distribuidas a lo largo del período de propiedad. La Sección 179 le permite optar por deducir el costo total de compra en el año en que pone la propiedad en servicio, convirtiendo 5 años de deducciones futuras en una sola deducción inmediata.
El efecto práctico es una aceleración del ahorro fiscal: en lugar de reducir su factura de impuestos en unos pocos miles de dólares al año durante 5 años, la reduce en el monto total deducible en el año de la compra. Esto es más valioso cuando sus ingresos agrícolas son más altos, ya que la deducción reduce primero los ingresos con mayor tributación. Es menos valioso (a veces inútil) en un año de bajos ingresos, cuando tiene ingresos agrícolas imponibles limitados para compensar.
Equipos que califican: lo que las operaciones de henificación pueden deducir
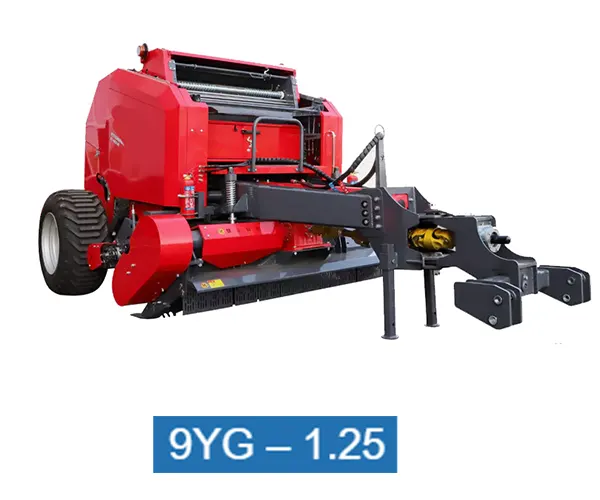
La Sección 179 se aplica a los bienes muebles tangibles utilizados en una actividad comercial o empresarial, incluyendo la mayoría de los equipos agrícolas. Para las operaciones de heno y forraje, prácticamente todos los equipos de producción especializados cumplen con los requisitos. El requisito fundamental es que el equipo debe ponerse en servicio (en funcionamiento y en uso) durante el año fiscal en el que se solicita la deducción; comprarlo en diciembre y no usarlo hasta el año siguiente generalmente no permite la deducción en el año en curso.
- Empacadoras de balas redondas (nuevas o usadas en buen estado)
- Segadoras acondicionadoras y segadoras de discos
- Rastrillos y henificadoras
- Transportadores de balas y equipos de manipulación
- Máquinas para ensilar y equipos de envoltura
- Procesadoras y desenrolladoras de balas
- Tractores utilizados en operaciones agrícolas
- Camiones utilizados para el transporte agrícola (pueden estar sujetos a los límites de vehículos).
- Bienes catalogados (vehículos con un peso bruto vehicular inferior a 6000 libras): pueden aplicarse límites separados.
- Camionetas pickup con un peso bruto vehicular inferior a 6000 libras: sujetas a los límites de los automóviles de lujo.
- Las mejoras en bienes inmuebles generalmente no califican (terrenos, estructuras permanentes).
- Equipos adquiridos de partes relacionadas: se aplican algunas restricciones.
- Equipo utilizado parcialmente para fines no comerciales: solo se considera el porcentaje de uso comercial.
Límites y eliminación gradual para 2026: Cuando la deducción comience a disminuir.
La Sección 179 establece dos límites numéricos clave que interactúan para determinar la deducción máxima para cualquier año fiscal. Ambos límites se ajustan anualmente por inflación.
| Límite | Cantidad de 2026 | Cómo funciona |
|---|---|---|
| Límite de deducción | $1,160,000 | Deducción máxima total según la Sección 179 en un año fiscal para todos los bienes elegibles puestos en servicio. Aplicable solo si el total de sus compras elegibles supera esta cantidad, lo cual es inusual para la mayoría de las explotaciones de heno. |
| Umbral de eliminación gradual | $2,890,000 | Cuando el total de bienes elegibles puestos en servicio supera esta cantidad, el límite de deducción se reduce dólar por dólar. Con un total de compras de $4,050,000 (umbral de eliminación gradual + límite de deducción), la deducción de la Sección 179 se elimina por completo. Las grandes empresas que compran varios artículos costosos en un año pueden alcanzar este umbral. |
| limitación de los ingresos imponibles | 100% de ingresos empresariales | La Sección 179 no puede reducir su obligación tributaria por debajo de cero; la deducción está limitada a sus ingresos comerciales imponibles. El exceso de deducción que no pueda utilizarse en el año en curso puede trasladarse a años futuros. Esta limitación es la restricción más común para las explotaciones de heno en años de bajos ingresos o sequía. |
Sección 179 frente a la depreciación acelerada: cómo elegir la mejor herramienta.
La depreciación acelerada es un mecanismo de deducción inmediata independiente disponible conforme a la Sección 168(k) del Código de Rentas Internas (IRC). Para 2026, la depreciación acelerada se fija en 40% del costo de la propiedad elegible (en comparación con 100% en 2022, reduciéndose gradualmente en 20% por año según la ley actual). La Sección 179 y la depreciación acelerada pueden utilizarse conjuntamente, pero con diferencias importantes que determinan cuál es la mejor opción para cada situación.
- El contribuyente elige qué activos deducir y por qué importe (flexible).
- Puede utilizarse para eliminar los ingresos imponibles hasta reducirlos a cero (pero no por debajo de ellos).
- El importe no utilizado se acumula para años futuros de forma indefinida.
- Se aplica tanto a propiedades nuevas como a propiedades usadas que cumplan con los requisitos.
- El agricultor puede elegir entre la Sección 179 y la depreciación regular sobre una base de activos individuales.
- Sin límite de importe de deducción (deducir 40% del valor ilimitado de la propiedad que cumpla los requisitos)
- Sin límite de ingresos imponibles: puede generar una pérdida operativa neta (NOL) que se traslada a otros años.
- Automático a menos que se elija lo contrario; no se requiere una elección específica en la declaración.
- Útil cuando el límite de ingresos de la Sección 179 impide la deducción completa en el año en curso.
- Puede combinarse con la Sección 179 para maximizar la deducción.
La mayoría de las explotaciones agrícolas maximizan primero la Sección 179 (utilizándola en el equipo de mayor costo hasta alcanzar el límite de los ingresos imponibles disponibles), y luego aplican la depreciación adicional 40% a las compras restantes que cumplan los requisitos. Esto maximiza las deducciones del año en curso, a la vez que conserva la posibilidad de trasladar cualquier importe no utilizado de la Sección 179 a años posteriores. La estrategia de elección específica depende de sus ingresos del año en curso, los ingresos previstos para años futuros, las consideraciones fiscales para trabajadores por cuenta propia y el tratamiento fiscal estatal; algunos estados no se ajustan completamente a los límites federales de la Sección 179, lo que afecta al beneficio estatal neto de la deducción acelerada.
Ejemplos prácticos: Coste después de impuestos de los equipos comunes para la cosecha de heno en 2026
| Compra de equipos | Precio de compra | Deducción de la Sección 179 | Ahorro fiscal (28%) | Costo neto después de impuestos |
|---|---|---|---|---|
| Empacadora de balas redondas de tamaño mediano (nueva) | $28,000 | $28,000 | $7,840 | $20,160 |
| Cortacésped acondicionador (nuevo) | $22,000 | $22,000 | $6,160 | $15,840 |
| Combinación de rastrillo y henificador | $14,500 | $14,500 | $4,060 | $10,440 |
| Empacadora de balas redondas usada (certificada) | $16,000 | $16,000 | $4,480 | $11,520 |
| Sistema completo para heno (empacadora + segadora + rastrillo) | $64,500 | $64,500 | $18,060 | $46,440 |
Los cálculos se basan en la tasa impositiva combinada federal/estatal efectiva 28% sobre los ingresos de la actividad agrícola, ingresos agrícolas imponibles suficientes para absorber la deducción completa y el uso comercial completo de todo el equipo. Las situaciones fiscales individuales varían. Consulte con su asesor fiscal para obtener cálculos específicos para su declaración.
Momento estratégico para comprar: cuándo maximizar el beneficio de la Sección 179
El valor de la Sección 179 depende de sus ingresos fiscales: la misma compra de equipo genera resultados después de impuestos diferentes en un año de ingresos altos en comparación con un año de ingresos bajos. Esta dependencia de los ingresos crea oportunidades estratégicas para planificar las compras de equipo.
Si se prevé que el año en curso generará mayores ingresos imponibles que el siguiente (precios elevados del heno, buenas cosechas, temporada rentable de empacado por encargo), la compra de equipos antes del 31 de diciembre y su puesta en servicio permiten que la deducción del artículo 179 compense los ingresos con mayor tributación. Aplazar la misma compra al siguiente año, cuando los ingresos son menores, genera un ahorro fiscal absoluto menor, ya que dichos ingresos tributan a tipos marginales más bajos.
Si su explotación agrícola ya está operando con pérdidas antes de cualquier compra de equipo (un año de sequía, un año con importantes reclamaciones de seguros agrícolas o cualquier año con gastos deducibles inusualmente altos), la limitación de la renta imponible implica que la Sección 179 no tiene valor en el año en curso. La deducción se traslada a ejercicios futuros, pero se pierde la ventaja del valor temporal del beneficio inmediato del flujo de caja. En un año de pérdidas, la depreciación estándar MACRS a 5 años o la depreciación adicional (que puede generar o extender una pérdida operativa neta) pueden ser más útiles que la elección de la Sección 179. Este es un caso específico en el que la orientación de su contador público certificado sobre las estrategias de elección marca una diferencia sustancial en el resultado.
El momento óptimo para tomar una decisión informada sobre la compra de equipos según la Sección 179 es entre octubre y noviembre, cuando puede estimar sus ingresos imponibles anuales con una precisión razonable. Una conversación con su CPA en este momento —“si compro una empacadora $X antes del 31 de diciembre y la pongo en servicio, ¿cómo afecta eso a mi obligación tributaria?”— le proporciona una respuesta concreta y le permite tomar una decisión informada sobre si el momento de la compra es ventajoso. Esta revisión anual, combinada con el análisis del ROI del equipo que se cubre en el Análisis del retorno de la inversión en empacadorasEsto permite tomar una decisión de compra de equipos con pleno conocimiento de causa, tanto en lo que respecta a los aspectos operativos como fiscales.
Requisitos de registro para equipos agrícolas de la Sección 179
Para reclamar la deducción del Artículo 179 por equipos de heno, es necesario conservar la documentación que la respalde en caso de auditoría. El IRS audita las declaraciones de impuestos agrícolas, especialmente en años con grandes deducciones por equipos, y la falta de documentación adecuada puede resultar en la denegación de la deducción, además de multas e intereses. Los requisitos de documentación no son excesivos para las explotaciones agrícolas bien organizadas, pero deben recopilarse al momento de la compra, no reconstruirse años después.
- Factura de compra o comprobante de venta que muestre la descripción del equipo, el precio de compra y la fecha de venta.
- Comprobante de pago (extracto bancario, contrato de financiación, cheque cancelado)
- Evidencia de la fecha de puesta en servicio (entrada en el registro de servicio, registro de entrega, fecha de primera operación)
- Para compras financiadas: copia del contrato de financiación que muestre el importe principal.
- Para equipos usados: documentación que demuestre que no utilizó previamente esta propiedad específica.
- Cree una carpeta específica para cada equipo con todos los documentos de compra en el momento de la adquisición.
- Anote la fecha en que se utilizó por primera vez el equipo en la explotación agrícola en el recibo de entrega o en el registro de la explotación.
- Tome una fotografía con fecha del equipo en el momento de su primer uso; una simple foto tomada con un teléfono celular con metadatos GPS sirve como evidencia que corrobora la fecha de puesta en servicio.
- Conserve toda la documentación durante al menos 7 años a partir de la fecha de presentación de la declaración en la que se solicitó la deducción.
Sección 179 Preguntas frecuentes sobre equipos para heno
Obtenga los precios actuales de los equipos para heno que califican para su compra de 2026.
Indíquenos el equipo que está considerando y su cronograma de compra. Le proporcionaremos información actualizada sobre precios y plazos de entrega para que pueda completar su planificación de la Sección 179 antes de fin de año con cifras precisas.
America Ever-Power Forage Baler Equipment INC. | 1401 21st ST STE R | Sacramento, CA 95811
Editor: Cxm


