
धारा 179 कैसे काम करती है: तत्काल व्यय की कार्यप्रणाली
मानक कर व्यवस्था के तहत, कृषि उपकरणों का मूल्यह्रास उनके उपयोगी जीवनकाल के दौरान किया जाता है - आमतौर पर MACRS (संशोधित त्वरित लागत वसूली प्रणाली) के तहत अधिकांश कृषि उपकरणों के लिए यह अवधि 5 वर्ष होती है। इसका अर्थ है कि 130,000 पाउंड का एक राउंड बेलर स्वामित्व अवधि में फैले 5 वर्षों के लिए लगभग 16,000 पाउंड की वार्षिक मूल्यह्रास कटौती प्रदान करता है। धारा 179 आपको उस वर्ष में पूरी खरीद लागत की कटौती का विकल्प चुनने की अनुमति देती है जिस वर्ष आप उपकरण को उपयोग में लाते हैं - जिससे भविष्य के 5 वर्षों की कटौतियों को एक तत्काल कटौती में परिवर्तित किया जा सकता है।
इसका व्यावहारिक लाभ कर बचत में तेजी लाना है: पांच वर्षों तक प्रति वर्ष कुछ हजार डॉलर कर कटौती करने के बजाय, आप खरीद वर्ष में पूरी कटौती योग्य राशि से कर कटौती कर सकते हैं। यह तब सबसे अधिक लाभदायक होता है जब आपकी कृषि आय सबसे अधिक हो - कटौती सबसे अधिक कर योग्य आय को पहले घटाती है। कम आय वाले वर्ष में यह कम लाभदायक (कभी-कभी नगण्य) होता है, जब आपके पास कर योग्य कृषि आय सीमित होती है।
योग्य उपकरण: घास उत्पादन करने वाले किन उपकरणों पर कर कटौती कर सकते हैं
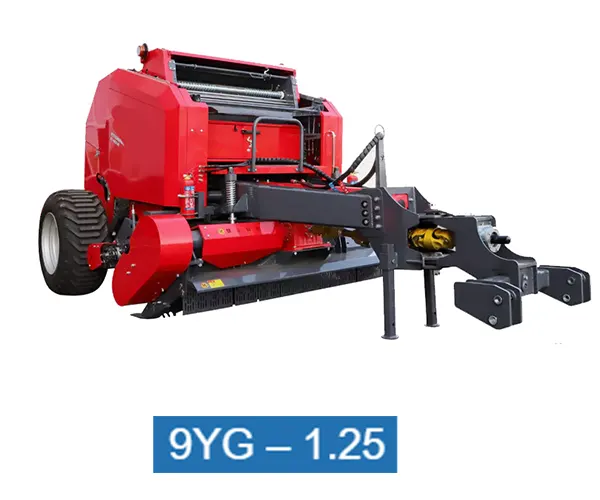
धारा 179 सक्रिय व्यापार या व्यवसाय में उपयोग की जाने वाली मूर्त व्यक्तिगत संपत्ति पर लागू होती है, जिसमें अधिकांश कृषि उपकरण शामिल हैं। घास और चारा उत्पादन कार्यों के लिए, लगभग सभी विशेष उत्पादन उपकरण पात्र हैं। मुख्य शर्त यह है कि उपकरण को उस कर वर्ष के दौरान सेवा में (चालू और उपयोग में) रखा जाना चाहिए जिसमें आप कटौती का दावा करते हैं - दिसंबर में खरीदारी करना और अगले वर्ष तक उसका संचालन न करना आमतौर पर चालू वर्ष की कटौती की अनुमति नहीं देता है।
- गोल बेलर (नए या योग्य प्रयुक्त)
- घास काटने की मशीन के कंडीशनर और डिस्क घास काटने की मशीनें
- घास इकट्ठा करने वाले रेक और टेडर
- गठ्ठ परिवहनकर्ता और हैंडलिंग उपकरण
- साइलेज रैपर और रैपिंग उपकरण
- गांठ संसाधक और अनरोलर
- कृषि कार्यों में प्रयुक्त ट्रैक्टर
- कृषि कार्यों में इस्तेमाल होने वाले ट्रक (वाहन सीमा के दायरे में आ सकते हैं)
- सूचीबद्ध संपत्ति (6,000 पाउंड से कम सकल वाहन भार वाले वाहन) — अलग सीमाएं लागू हो सकती हैं
- 6,000 पाउंड से कम सकल वाहन भार वाले पिकअप ट्रक - लक्जरी वाहनों पर लागू होने वाली सीमाएं इनके लिए भी लागू होती हैं।
- अचल संपत्ति में किए गए सुधार – आम तौर पर पात्र नहीं होते (भूमि, स्थायी संरचनाएं)
- संबंधित पक्षों से प्राप्त उपकरण — कुछ प्रतिबंध लागू होते हैं
- उपकरण का आंशिक उपयोग गैर-व्यावसायिक उद्देश्यों के लिए किया जाता है — केवल व्यावसायिक उपयोग का प्रतिशत ही मान्य होगा।
2026 की सीमाएं और चरणबद्ध समाप्ति: कटौती कब से कम होना शुरू होगी
धारा 179 में दो प्रमुख संख्यात्मक सीमाएं हैं जो किसी भी कर वर्ष के लिए अधिकतम कटौती निर्धारित करने के लिए परस्पर क्रिया करती हैं। मुद्रास्फीति के लिए दोनों सीमाओं को वार्षिक रूप से समायोजित किया जाता है।
| आप LIMIT | 2026 राशि | यह काम किस प्रकार करता है |
|---|---|---|
| कटौती सीमा | $1,160,000 | एक कर वर्ष में उपयोग में लाई जाने वाली सभी योग्य संपत्तियों पर धारा 179 के तहत अधिकतम कुल कटौती। यह केवल तभी लागू होता है जब आपकी कुल योग्य खरीदारी इस राशि से अधिक हो - जो कि अधिकांश पशुपालन व्यवसायों के लिए असामान्य है। |
| चरणबद्ध समाप्ति सीमा | $2,890,000 | जब सेवा में लगाई गई कुल योग्य संपत्ति इस राशि से अधिक हो जाती है, तो कटौती सीमा डॉलर-दर-डॉलर कम हो जाती है। $4,050,000 की कुल खरीद (फेज-आउट सीमा + कटौती सीमा) पर, धारा 179 के तहत कटौती पूरी तरह से समाप्त हो जाती है। एक वर्ष में कई महंगी संपत्तियां खरीदने वाले बड़े व्यवसाय इस सीमा तक पहुंच सकते हैं। |
| कर योग्य आय सीमा | व्यवसायिक आय का 100% | धारा 179 के तहत आपकी कर देयता शून्य से कम नहीं हो सकती — कटौती केवल आपकी कर योग्य व्यावसायिक आय तक सीमित है। चालू वर्ष में उपयोग न की जा सकने वाली अतिरिक्त कटौती को आने वाले वर्षों में आगे ले जाया जा सकता है। यह सीमा कम आय वाले या सूखे वाले वर्षों में घास के कारोबार के लिए सबसे आम बाधा है। |
धारा 179 बनाम बोनस मूल्यह्रास: बेहतर साधन का चुनाव
बोनस मूल्यह्रास, आईआरसी धारा 168(k) के अंतर्गत उपलब्ध एक अलग तत्काल व्यय व्यवस्था है। 2026 के लिए, बोनस मूल्यह्रास योग्य संपत्ति लागत के 40% पर निर्धारित किया गया है (जो 2022 में 100% था, और वर्तमान कानून के तहत प्रति वर्ष 20% की दर से घट रहा है)। धारा 179 और बोनस मूल्यह्रास का एक साथ उपयोग किया जा सकता है, लेकिन इनमें महत्वपूर्ण अंतर हैं जो यह निर्धारित करते हैं कि किसी विशेष स्थिति के लिए कौन सा बेहतर है।
- करदाता यह चुन सकता है कि किन संपत्तियों को व्यय के रूप में प्रदर्शित किया जाए और कितनी राशि पर (लचीला)।
- इसका उपयोग कर योग्य आय को शून्य तक कम करने के लिए किया जा सकता है (लेकिन इससे नीचे नहीं)।
- अप्रयुक्त राशि अनिश्चित काल तक आने वाले वर्षों में आगे ले जाई जा सकती है।
- यह नियम नई और योग्य प्रयुक्त संपत्तियों दोनों पर लागू होता है।
- किसान धारा 179 और परिसंपत्ति-दर-परिसंपत्ति आधार पर नियमित मूल्यह्रास के बीच चयन कर सकता है।
- कटौती की कोई सीमा नहीं (असीमित योग्य संपत्ति मूल्य के 40% की कटौती करें)
- कोई कर योग्य आय सीमा नहीं — इससे शुद्ध परिचालन हानि (एनओएल) उत्पन्न हो सकती है जो अन्य वर्षों में भी जारी रह सकती है।
- यदि निर्वाचित न हो तो स्वतः लागू हो जाता है — वापसी पर किसी विशिष्ट चुनाव की आवश्यकता नहीं होती।
- यह तब उपयोगी होता है जब धारा 179 के तहत आय सीमा चालू वर्ष में पूर्ण कटौती की अनुमति नहीं देती है।
- अधिकतम कटौती प्राप्त करने के लिए इसे धारा 179 के साथ जोड़ा जा सकता है।
अधिकांश किसान सबसे पहले धारा 179 का अधिकतम लाभ उठाते हैं (उपलब्ध कर योग्य आय तक सबसे महंगे उपकरणों पर इसका उपयोग करते हुए), फिर शेष योग्य खरीद पर 40% बोनस मूल्यह्रास लागू करते हैं। इससे चालू वर्ष की कटौतियों को अधिकतम किया जा सकता है, साथ ही धारा 179 की अप्रयुक्त राशि को आगे ले जाने की क्षमता भी बनी रहती है। विशिष्ट चुनाव रणनीति आपकी चालू वर्ष की आय, अपेक्षित आगामी वर्ष की आय, स्वरोजगार कर संबंधी विचार और राज्य-स्तरीय कर व्यवस्था पर निर्भर करती है - कुछ राज्य संघीय धारा 179 सीमाओं का पूरी तरह से पालन नहीं करते हैं, जो त्वरित व्यय के शुद्ध राज्य लाभ को प्रभावित करता है।
उदाहरण सहित: वर्ष 2026 में सामान्य घास काटने के उपकरणों की कर-पश्चात लागत
| उपकरण खरीद | खरीद मूल्य | धारा 179 कटौती | कर बचत (28%) | कर के बाद शुद्ध लागत |
|---|---|---|---|---|
| मध्यम आकार की गोल बेलर मशीन (नई) | $28,000 | $28,000 | $7,840 | $20,160 |
| लॉन मोवर-कंडीशनर (नया) | $22,000 | $22,000 | $6,160 | $15,840 |
| घास इकट्ठा करने वाला रेक + टेडर का संयोजन | $14,500 | $14,500 | $4,060 | $10,440 |
| प्रयुक्त राउंड बेलर (योग्य) | $16,000 | $16,000 | $4,480 | $11,520 |
| संपूर्ण घास प्रणाली (बेलर + मोवर + रेक) | $64,500 | $64,500 | $18,060 | $46,440 |
गणनाओं में कृषि व्यवसाय से होने वाली आय पर लागू संघीय/राज्य कर की संयुक्त दर (धारा 28%) को आधार माना गया है, साथ ही पूर्ण कटौती को कवर करने के लिए पर्याप्त कर योग्य कृषि आय और सभी उपकरणों के पूर्ण व्यावसायिक उपयोग को भी शामिल किया गया है। व्यक्तिगत कर परिस्थितियाँ भिन्न-भिन्न होती हैं। अपने रिटर्न से संबंधित विशिष्ट गणनाओं के लिए अपने कर सलाहकार से परामर्श लें।
रणनीतिक समय: धारा 179 के लाभ को अधिकतम करने के लिए खरीदारी कब करें
धारा 179 का मूल्य आपके कर वर्ष की आय पर निर्भर करता है - एक ही उपकरण की खरीद से उच्च आय वाले वर्ष और कम आय वाले वर्ष में कर-पश्चात परिणाम भिन्न होते हैं। आय पर यह निर्भरता उपकरण खरीद के समय को निर्धारित करने के लिए रणनीतिक अवसर प्रदान करती है।
यदि आप यह अनुमान लगा सकते हैं कि चालू वर्ष में अगले वर्ष की तुलना में अधिक कर योग्य आय होगी (जैसे कि चारे की अच्छी कीमतें, अच्छी पैदावार, लाभदायक कस्टम बेलिंग सीज़न), तो 31 दिसंबर से पहले उपकरण खरीदकर उसे उपयोग में लाने से धारा 179 के तहत उच्चतम कर योग्य आय की भरपाई हो जाएगी। इसी खरीद को अगले कम आय वाले वर्ष के लिए स्थगित करने से कर में कम बचत होगी क्योंकि उस वर्ष आय पर कम सीमांत दरों पर कर लगता है।
यदि उपकरण खरीदने से पहले ही आपका फार्म घाटे में चल रहा है — चाहे सूखा हो, फसल बीमा दावों की संख्या अधिक हो, या किसी भी वर्ष में कटौती योग्य खर्च असामान्य रूप से अधिक हो — तो कर योग्य आय सीमा के कारण धारा 179 का चालू वर्ष में कोई मूल्य नहीं रह जाता। कटौती आगे तो चली जाती है, लेकिन तत्काल नकदी प्रवाह लाभ का समय-मूल्य लाभ समाप्त हो जाता है। घाटे वाले वर्ष में, मानक 5-वर्षीय MACRS मूल्यह्रास या बोनस मूल्यह्रास (जो शुद्ध परिचालन घाटे को बढ़ा सकता है या उसे बढ़ा सकता है) धारा 179 के विकल्प से अधिक उपयोगी हो सकता है। यह एक विशिष्ट मामला है जहाँ आपके चार्टर्ड अकाउंटेंट (CPA) द्वारा चुनाव रणनीतियों पर दिया गया मार्गदर्शन परिणाम में महत्वपूर्ण अंतर ला सकता है।
धारा 179 के तहत उपकरण खरीदने का निर्णय लेने का सबसे उपयुक्त समय अक्टूबर-नवंबर है, जब आप अपने पूरे वर्ष की कर योग्य आय का उचित अनुमान लगा सकते हैं। इस समय अपने चार्टर्ड अकाउंटेंट (CPA) से बात करना — “यदि मैं 31 दिसंबर से पहले $X बेलर खरीदकर उसे उपयोग में लाता हूँ, तो इससे मेरी कर देयता पर क्या प्रभाव पड़ेगा?” — एक ठोस उत्तर प्रदान करता है और आपको यह सूचित निर्णय लेने में सक्षम बनाता है कि खरीद का समय लाभदायक है या नहीं। यह वार्षिक समीक्षा, उपकरण ROI विश्लेषण के साथ मिलकर, बेलर निवेश पर रिटर्न ऑन इन्वेस्टमेंट विश्लेषणइससे उपकरण खरीदने का निर्णय परिचालन और कर दोनों पहलुओं की पूरी जानकारी के साथ लिया जा सकता है।
धारा 179 के अंतर्गत कृषि उपकरणों के लिए अभिलेख-रखरखाव संबंधी आवश्यकताएँ
घास काटने के उपकरणों पर धारा 179 के तहत छूट का दावा करने के लिए, यदि रिटर्न का ऑडिट होता है तो कटौती का समर्थन करने वाले दस्तावेज़ रखना आवश्यक है। आयकर विभाग (आईआरएस) कृषि रिटर्न का ऑडिट करता है, विशेष रूप से उन वर्षों में जब उपकरणों पर बड़ी कटौती की जाती है, और अपर्याप्त रिकॉर्ड के कारण कटौती अस्वीकृत हो सकती है और साथ ही जुर्माना और ब्याज भी लग सकता है। सुव्यवस्थित कृषि कार्यों के लिए दस्तावेज़ीकरण की आवश्यकताएँ बोझिल नहीं हैं, लेकिन इन्हें खरीद के समय ही एकत्र किया जाना चाहिए - वर्षों बाद इन्हें दोबारा नहीं बनाया जाना चाहिए।
- खरीद चालान या बिक्री का बिल जिसमें उपकरण का विवरण, खरीद मूल्य और बिक्री की तारीख दर्शाई गई हो।
- भुगतान का प्रमाण (बैंक स्टेटमेंट, वित्तपोषण समझौता, रद्द किया गया चेक)
- सेवा में शामिल किए जाने की तिथि का प्रमाण (सेवा लॉग प्रविष्टि, वितरण रिकॉर्ड, पहली परिचालन तिथि)
- वित्तपोषित खरीद के लिए: मूलधन राशि दर्शाने वाले वित्तपोषण समझौते की प्रति।
- प्रयुक्त उपकरणों के लिए: ऐसे दस्तावेज़ प्रस्तुत करें जो यह दर्शाते हों कि आपने पहले इस विशिष्ट संपत्ति का उपयोग नहीं किया है।
- उपकरण खरीदते समय, प्रत्येक उपकरण के लिए एक अलग फ़ोल्डर बनाएं और उसमें सभी खरीद दस्तावेज़ रखें।
- उपकरण के कृषि कार्य में उपयोग की पहली तिथि को डिलीवरी रसीद या कृषि लॉग में दर्ज करें।
- उपकरण के पहले उपयोग के समय की एक दिनांकित तस्वीर लें — जीपीएस मेटाडेटा वाली एक साधारण मोबाइल फोन फोटो, उपयोग में आने की तिथि के प्रमाण के रूप में काम करती है।
- कटौती का दावा किए गए रिटर्न दाखिल करने की तारीख से कम से कम 7 वर्षों तक सभी दस्तावेज़ सुरक्षित रखें।
धारा 179 घास काटने के उपकरण से संबंधित अक्सर पूछे जाने वाले प्रश्न
2026 में अपनी खरीदारी के लिए उपयुक्त घास काटने के उपकरणों पर वर्तमान मूल्य प्राप्त करें
कृपया हमें बताएं कि आप कौन सा उपकरण खरीदने पर विचार कर रहे हैं और आपकी खरीद की समयसीमा क्या है। हम आपको वर्तमान मूल्य और डिलीवरी की जानकारी प्रदान करेंगे ताकि आप सटीक आंकड़ों के साथ वर्ष के अंत से पहले धारा 179 के तहत अपनी योजना पूरी कर सकें।
अमेरिका एवर-पावर फोरेज बेलर इक्विपमेंट इंक. | 1401 21वीं स्ट्रीट, सुइट आर | सैक्रामेंटो, कैलिफोर्निया 95811
संपादक: सीएक्सएम


