
Les quatre structures de financement : leur coût réel
L'achat de matériel agricole pour la fenaison est financé selon quatre modalités : achat au comptant, prêt à terme, location simple ou location-financement (également appelée location avec option d'achat). L'achat au comptant et les prêts à terme permettent d'acquérir la propriété du matériel à la fin du contrat. La location simple, quant à elle, ne le fait pas : le matériel est restitué. La location-financement transfère la propriété à un prix d'achat symbolique en fin de contrat. Chaque formule présente des échéances de trésorerie, un traitement fiscal et une exposition au risque de valeur résiduelle différents.
| Critère | Espèces | Prêt à terme | location-exploitation | Location-financement |
|---|---|---|---|---|
| Propriété à la fin | Oui ✓ | Oui ✓ | Non | Oui (nominal $) ✓ |
| Éligible à l'article 179 | Oui ✓ | Oui ✓ | Non | Oui ✓ |
| Retrait annuel (environ) | Faible après la première année | Moyen, fixe | Moyen, prévisible | Moyen, fixe |
| Meilleur lorsque | Réserves de trésorerie importantes ; faible endettement | Planification de la propriété à long terme | Mise à niveau tous les 4 à 5 ans | Je veux être propriétaire, j'ai besoin de flexibilité |
Prêts agricoles à terme : sources, taux et critères d’admissibilité
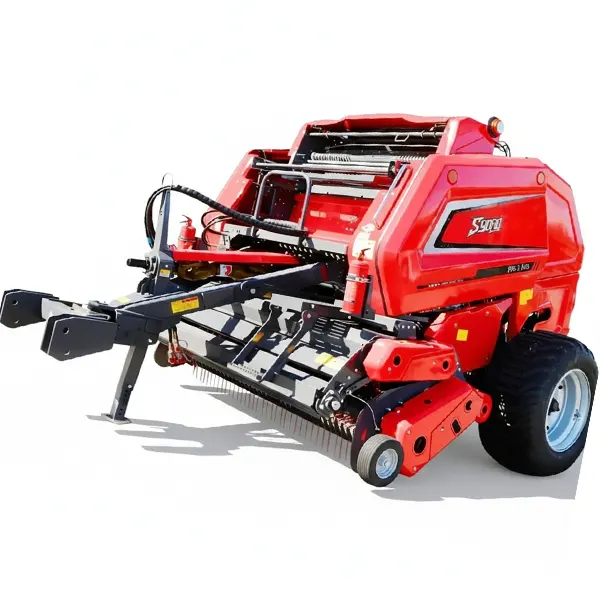
Des prêts agricoles à terme pour l'achat de matériel sont disponibles auprès de quatre principaux organismes, avec des taux, des conditions et des critères d'admissibilité sensiblement différents. Il est courant de comparer les offres de plusieurs organismes avant de s'engager. Par exemple, la différence entre un taux de financement de stock de 6,51 TP5T et un taux de détail de 7,91 TP5T pour une presse à balles de 28 000 lb sur 60 mois représente environ 1 260 TP6T d'intérêts supplémentaires.
Article 179 et amortissement accéléré : interaction avec le financement
L'article 179 et l'amortissement accéléré sont des options fiscales : vous choisissez le moment où déduire le coût de votre équipement de vos impôts. Ces options sont totalement indépendantes du mode de financement de l'équipement. Une presse à balles financée et une presse à balles achetée au comptant sont toutes deux éligibles à l'article 179 ; la seule condition est que l'équipement ait été mis en service au cours de l'année d'imposition. Comprendre cette indépendance est essentiel pour une stratégie de financement et une stratégie fiscale efficaces.
Étape 1 — Financement : Versez 2 800 £ d’acompte. Empruntez 25 200 £ sur 60 mois à environ 492 £ par mois.
Étape 2 — Section 179 : Choisissez de déduire la totalité du prix d'achat de $28 000 la première année. Économies d'impôt : $28 000 × 24% = $6,720.
Étape 3 — Coût net de la première année : Acompte initial $2 800 + mensualités de prêt $5 904 − économies d’impôt $6 720 = Sortie de trésorerie nette : $1 984 au cours de la première année.
Années 2 à 5 : Remboursements d'emprunt de $5 904 par an sans déduction supplémentaire pour amortissement. Impôt sur le revenu supplémentaire : environ $1 400 par an.
Coût total sur 5 ans après impôts : ~$21 800 contre $28 000 sans financement et optimisation de la section 179.
L'intégralité des règles de l'article 179 — y compris les limites de déduction pour 2026, l'exigence de pourcentage d'utilisation professionnelle et la règle de récupération si l'équipement est vendu avant la fin de sa période de récupération — se trouve dans le Guide de déduction pour le matériel de fenaison (article 179).
Durée du prêt : Courte ou longue durée et différence de coût réelle
Des durées de prêt plus longues réduisent les mensualités, mais augmentent le total des intérêts payés. Des durées plus courtes augmentent les mensualités, mais réduisent le total des intérêts et garantissent que le solde du prêt diminue plus rapidement que la valeur du matériel, réduisant ainsi le risque de se retrouver en situation de « dette supérieure à la valeur du matériel » si celui-ci doit être vendu avant le remboursement complet du prêt.
| Terme | Paiement mensuel | Intérêts totaux (6,5%) | Meilleur lorsque |
|---|---|---|---|
| 36 mois (3 ans) | $768 | $2,648 | Flux de trésorerie important ; remplacement prévu dans 5 à 6 ans ; minimiser les intérêts |
| 60 mois (5 ans) | $492 | $4,520 | Choix standard ; équilibre le paiement et les intérêts ; le plus courant pour les presses à balles commerciales |
| 84 mois (7 ans) | $373 | $6,332 | Trésorerie restreinte ; plan d'exploitation sur plus de 10 ans ; structures de rémunération saisonnières de Farm Credit |
Calcul basé sur un prêt de $25 200 (après un acompte de 10% sur un prêt de $28 000) à un taux annuel de 6,5%. Les taux réels varient selon l'organisme prêteur et la solvabilité.
Stratégie d'acompte : Quel montant verser ?
L'acompte remplit deux fonctions : il réduit le montant du prêt (et donc le coût total des intérêts) et il atteste de votre solvabilité auprès des prêteurs. L'acompte optimal n'est pas le maximum que vous pouvez vous permettre, mais celui qui permet d'obtenir le meilleur coût net après impôts tout en préservant un fonds de roulement suffisant pour la saison des récoltes.
La plupart des prêteurs exigent un apport initial de 10 à 201 TP5 000 livres sterling pour l'achat de matériel agricole. Cette fourchette répond aux exigences des prêteurs, réduit sensiblement le montant financé et préserve le capital disponible pour les intrants d'exploitation (semences, carburant, engrais) qui génèrent directement les revenus produits par le nouvel équipement. Pour une presse à balles de 1 TP6 000 livres sterling d'une valeur de 28 000 livres sterling, un apport initial de 101 TP5 000 livres sterling correspond à 1 TP6 000 livres sterling de 2 800 livres sterling, un montant modeste par rapport au budget d'exploitation saisonnier d'une exploitation de foin commerciale classique.
Un apport initial plus important réduit le coût total des intérêts et les mensualités. Cependant, si le capital investi en apport initial aurait dû servir à financer des intrants d'exploitation générant des revenus (engrais, semences, frais d'irrigation), il faut tenir compte du coût d'opportunité de ce capital. Avec un taux d'intérêt de 6,51 TP5T et un taux d'imposition de 241 TP5T, le coût net d'emprunt après impôt est d'environ 4,91 TP5T, soit un montant inférieur au rendement de la plupart des intrants agricoles. Maintenir une trésorerie disponible et emprunter pour l'acquisition de matériel est souvent la meilleure solution financière.
Location-exploitation : quand ne pas posséder le matériel est le bon choix
Un contrat de location-exploitation est un contrat de location de matériel : vous payez pour le droit d’utiliser le matériel pendant une période définie, vous le restituez à la fin du contrat et vous n’en devenez jamais propriétaire. Malgré l’absence de droits de propriété, la location-exploitation peut s’avérer financièrement avantageuse dans certains cas où la flexibilité ou la possibilité de comptabiliser le matériel hors bilan compensent la perte de propriété.
Des équipements à forte intensité technologique, évoluant rapidement (systèmes d'agriculture de précision, presses à balles équipées de capteurs avancés), offrent un avantage opérationnel significatif dès le dernier modèle par rapport à un modèle vieux de 5 ans. Pour les agriculteurs qui renouvellent leur matériel tous les 4 à 5 ans, le contrat de location simple élimine la reprise du matériel existant, le risque lié à la valeur résiduelle et le paiement final important d'un contrat de location-financement. Toutes les mensualités sont déductibles des charges d'exploitation ; aucun suivi de l'amortissement n'est requis.
Aucune accumulation de capital : à la fin du contrat, la valeur du matériel revient au bailleur (concessionnaire ou société de financement), et non à vous. Pour les équipements qui conservent bien leur valeur (les presses à balles rondes conservent 40 à 60 % de leur prix d’achat après 5 ans), en être propriétaire constitue un actif inscrit à votre bilan, contrairement à la location simple. Aucune éligibilité à l’article 179 : la déduction des loyers remplace l’amortissement, mais ne permet pas l’accélération dès la première année que peuvent offrir les combinaisons de prêts relevant de l’article 179.
Le test du retour sur investissement : confirmer que l’équipement est rentable.
Le financement d'un équipement n'est financièrement judicieux que si cet équipement génère des revenus ou des économies suffisants pour couvrir le coût annuel du financement, incluant le capital, les intérêts et le coût d'opportunité de l'acompte. Financer un achat d'équipement qui ne remplit pas cette condition implique de puiser dans les autres revenus de l'exploitation pour le service de la dette, ce qui réduit la rentabilité globale, même si le choix de cet équipement semblait justifié.
2. Coût annuel du financement (P+I) : Paiement mensuel × 12 = $_____/an
3. Coût annuel d'exploitation (carburant, consommables, entretien) : $_____/an
4. Recettes moins tous les coûts (ligne 1 − ligne 2 − ligne 3) : $_____/an
Si la ligne 4 est positive : L'équipement couvre ses propres coûts — le financement est justifié.
Si la ligne 4 est négative : Avant de financer le projet, il faut soit augmenter le volume (plus de balles par an), soit réduire le coût du matériel (d'occasion plutôt que neuf, modèle plus petit).
Le modèle complet de retour sur investissement pour l'acquisition d'une presse à balles — incluant le calcul du seuil de rentabilité, les projections de revenus du pressage à façon et l'analyse de la VAN sur 5 ans tenant compte de l'amortissement et de la valeur résiduelle — se trouve dans le Guide d'analyse du retour sur investissement des presses à ballesLes spécifications des composants de la prise de force et de la boîte de vitesses qui étayent le volet « coût de maintenance » du modèle de retour sur investissement sont disponibles dans spécifications des composants de la boîte de vitesses agricole et de la prise de force.
Considérations relatives au premier achat et au début de l'agriculture
Les prêteurs qui accordent un prêt pour du matériel agricole de plus de 25 000 $ (code $) exigent un historique de revenus agricoles d'au moins deux à trois ans (déclarations de revenus, annexe F) et une cote de crédit supérieure à 650 pour les taux standards. Les agriculteurs débutants sans historique de revenus agricoles peuvent bénéficier des programmes destinés aux nouveaux agriculteurs de la FSA ou trouver un cosignataire ayant déjà un compte de crédit agricole. L'achat d'un premier équipement de moindre valeur (tracteur ou petit outil agricole, code $ de 8 000 à 12 000 $, financé par une banque locale) et payé à temps permet de se constituer un historique de crédit agricole, facilitant ainsi l'obtention de financements plus importants et à moindre coût par la suite.
La plupart des organismes de crédit financent le matériel agricole d'occasion jusqu'à 10-12 ans, bien que les taux soient généralement de 0,5 à 1,5 fois supérieurs à ceux du matériel neuf (en raison d'une plus grande incertitude quant à la valeur résiduelle). L'organisme de crédit peut exiger une évaluation indépendante du matériel pour les machines plus anciennes afin de confirmer que la valeur du bien en garantie justifie le montant du prêt. Pour le matériel très ancien (plus de 15 ans), certains organismes de crédit exigent que le prêt soit garanti par d'autres actifs agricoles plutôt que par le seul matériel. Une presse à balles d'occasion financée par un organisme de crédit spécialisé dans la valeur du matériel agricole bénéficiera de conditions plus avantageuses qu'une presse à balles d'occasion financée par un prêt personnel classique.
FAQ sur le financement d'équipement
Obtenez les spécifications et le prix de l'équipement pour votre demande de financement.
Indiquez-nous votre volume de production, votre culture principale et la puissance de votre tracteur. Nous vous fournirons les spécifications complètes de votre équipement ainsi que les tarifs en vigueur pour appuyer votre demande de prêt agricole.
Éditeur : Cxm


