
De vier financieringsstructuren: wat ze daadwerkelijk kosten
De aanschaf van hooimachines wordt op een van de volgende vier manieren gefinancierd: contante betaling, termijnlening, operationele lease of financiële lease (ook wel kapitaallease of lease-to-own genoemd). Bij contante betaling en termijnleningen wordt de machine aan het einde van de looptijd eigendom. Bij operationele leases is dat niet het geval – u levert de machine dan weer in. Bij financiële leases wordt het eigendom overgedragen tegen een nominale aankoopprijs aan het einde van de looptijd. Elke constructie kent een andere timing van de kasstroom, een andere fiscale behandeling en een andere blootstelling aan het risico van waardevermindering van de machine.
| Criterium | Contant geld | Termijnlening | Bedrijfslease | Financiële lease |
|---|---|---|---|---|
| Eigendom aan het einde | Ja ✓ | Ja ✓ | Nee | Ja (nominaal $) ✓ |
| In aanmerking komend voor artikel 179 | Ja ✓ | Ja ✓ | Nee | Ja ✓ |
| Jaarlijkse uitbetaling (ongeveer) | Laag na jaar 1 | Middelgroot, vast | Gemiddeld, voorspelbaar | Middelgroot, vast |
| Het beste wanneer | Sterke kasreserves; lage schuldenlast. | Gepland voor langdurig eigendom. | Elke 4-5 jaar upgraden | Wil je eigenaarschap, heb je flexibiliteit nodig? |
Agrarische termijnleningen: bronnen, rentetarieven en voorwaarden
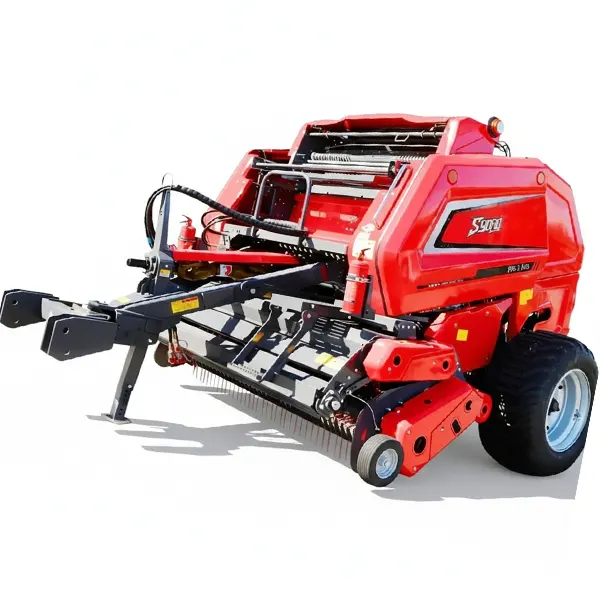
Landbouwleningen voor machines zijn verkrijgbaar bij vier belangrijke aanbieders, met aanzienlijk verschillende prijzen, voorwaarden en acceptatiecriteria. Het is gebruikelijk om offertes bij meerdere aanbieders te vergelijken voordat u een lening afsluit. Het verschil tussen een financieringsrente van 6,51 TP5T en een verkooprente van 7,91 TP5T voor een balenpers van 1 TP6 TP28.000 over 60 maanden bedraagt ongeveer 1 TP6 TP1.260 aan extra rente.
Artikel 179 en versnelde afschrijving: de wisselwerking met financiering
Artikel 179 en versnelde afschrijving zijn fiscale keuzemogelijkheden – keuzes over wanneer u de kosten van apparatuur op uw belastingaangifte wilt aftrekken. Ze staan volledig los van de manier waarop u de apparatuur hebt betaald. Een gefinancierde balenpers en een contant gekochte balenpers komen beide in aanmerking voor artikel 179; de enige voorwaarde is dat de apparatuur in het betreffende belastingjaar in gebruik is genomen. Het begrijpen van deze onafhankelijkheid is cruciaal voor een goede samenwerking tussen financiering en fiscale strategie.
Stap 1 — Financiering: Betaal $2.800 aan. Leen $25.200 over 60 maanden tegen circa $492 per maand.
Stap 2 — Paragraaf 179: Kies ervoor om de volledige aankoopprijs van $28.000 in het eerste jaar af te trekken. Belastingbesparing: $28.000 × 24% = $6,720.
Stap 3 — Nettokosten in jaar 1: Aanbetaling $2.800 + leningbetalingen $5.904 − belastingbesparing $6.720 = Netto uitbetaling: $1.984 in jaar 1.
Groepen 2–5: $5.904/jaar aan leningbetalingen zonder extra afschrijvingsaftrek. Belasting op extra inkomen: ~$1.400/jaar.
Totale kosten over 5 jaar na aftrek van belastingen: ~$21.800 versus $28.000 zonder financiering en optimalisatie volgens Sectie 179.
De volledige regels van Sectie 179 — inclusief de aftreklimieten voor 2026, de vereiste voor het zakelijk gebruikspercentage en de terugvorderingsregel indien apparatuur wordt verkocht vóór het einde van de afschrijvingsperiode — zijn te vinden in de Richtlijnen voor aftrek van hooimachines volgens sectie 179.
Looptijd van de lening: korter versus langer en het werkelijke kostenverschil
Langere looptijden verlagen de maandelijkse betalingen, maar verhogen de totale rente. Kortere looptijden verhogen de maandelijkse betalingen, maar verlagen de totale rente en zorgen ervoor dat het leenbedrag sneller daalt dan de waarde van de apparatuur. Dit verkleint het risico dat de schuld hoger is dan de waarde van de apparatuur, als de apparatuur verkocht moet worden voordat de lening is afbetaald.
| Termijn | Maandelijkse betaling | Totale rente (6,5%) | Het beste wanneer |
|---|---|---|---|
| 36 maanden (3 jaar) | $768 | $2,648 | Sterke kasstroom; plan om binnen 5-6 jaar te vervangen; rente minimaliseren |
| 60 maanden (5 jaar) | $492 | $4,520 | Standaardkeuze; betaling en rente worden in evenwicht gebracht; meest gebruikelijk voor commerciële balenpersen. |
| 84 maanden (7 jaar) | $373 | $6,332 | Krappe kasstroom; plan om 10+ jaar te opereren; seizoensgebonden betalingsstructuren van Farm Credit |
Gebaseerd op een leningbedrag van $25.200 (na een aanbetaling van 10% op $28.000) tegen een jaarlijkse rente van 6,5%. De werkelijke rentes variëren per kredietverstrekker en kredietwaardigheid.
Aanbetalingsstrategie: hoeveel moet je aanbetalen?
De aanbetaling heeft twee functies: het verlaagt het leenbedrag (en daarmee de totale rentekosten) en het toont de kredietwaardigheid aan bij kredietverstrekkers. De optimale aanbetaling is niet het maximale bedrag dat u zich kunt veroorloven, maar het bedrag dat de laagste nettokosten na aftrek van belastingen oplevert, terwijl er voldoende werkkapitaal overblijft voor het oogstseizoen.
De meeste kredietverstrekkers verwachten een aanbetaling van 10 tot 201 ton voor landbouwmachines. Dit bedrag voldoet aan de eisen van de kredietverstrekker, verlaagt het te financieren bedrag aanzienlijk en houdt kapitaal vrij voor operationele kosten (zaad, brandstof, kunstmest) die direct bijdragen aan de omzet die de nieuwe machines zullen genereren. Voor een balenpers van 1 ton 6,28 miljoen, komt een aanbetaling van 101 ton neer op 1 ton 6,28 miljoen – een bescheiden bedrag in vergelijking met het seizoensgebonden bedrijfsbudget van een doorsnee commercieel hooibedrijf.
Een hogere aanbetaling verlaagt de totale rentekosten en de maandelijkse betaling. Als het kapitaal dat als aanbetaling wordt gebruikt echter anders besteed had kunnen worden aan operationele kosten die inkomsten genereren (meststoffen, zaad, irrigatiekosten), moet de alternatieve kostprijs van dat kapitaal worden meegerekend. Bij een rente van 6,51 TP5T en een belastingtarief van 241 TP5T bedragen de kosten van de lening na belasting ongeveer 4,91 TP5T – lager dan het rendement op de meeste agrarische productiemiddelen. Het is vaak financieel verstandiger om het operationele kapitaal liquide te houden en te lenen voor apparatuur.
Operationele lease: wanneer het niet bezitten van de apparatuur de juiste keuze is.
Een operationele lease is een huurovereenkomst voor apparatuur. U betaalt voor het recht om de apparatuur gedurende een bepaalde periode te gebruiken, levert deze aan het einde van de looptijd terug en hebt op geen enkel moment een aandelenbelang in de apparatuur. Hoewel operationele leases geen eigendomsvoordeel bieden, zijn ze financieel aantrekkelijk in specifieke situaties waar de waarde van flexibiliteit of de mogelijkheid om de apparatuur buiten de balans te plaatsen opweegt tegen het gemiste aandelenbelang.
Technologisch geavanceerde apparatuur die snel verbetert (precisielandbouwsystemen, geavanceerde balenpersen met sensoren), waarbij het nieuwste model een meetbaar operationeel voordeel biedt ten opzichte van een model van 5 jaar oud. Voor producenten die elke 4-5 jaar upgraden, elimineert de operationele lease het inruilproces, het restwaarderisico en de slotbetaling van een financiële lease. Alle leasebetalingen zijn volledig aftrekbare bedrijfskosten – afschrijvingen hoeven niet te worden bijgehouden.
Geen vermogensopbouw — aan het einde van de looptijd komt de waarde van de apparatuur toe aan de leaser (dealer of financieringsmaatschappij), niet aan u. Voor apparatuur die zijn waarde goed behoudt (ronde balenpersen behouden na 5 jaar 40-601 ton van de aankoopprijs), bouwt eigendom een activa op uw balans op die bij operationele leasing verloren gaat. Geen recht op aftrek volgens Sectie 179 — de leasebetaling vervangt de afschrijving, maar biedt niet de versnelde afschrijving in het eerste jaar die leningcombinaties volgens Sectie 179 wel kunnen opleveren.
De ROI-test: bevestigen dat de apparatuur zichzelf terugverdient
Het financieren van een machine is alleen financieel verantwoord als de machine voldoende inkomsten of kostenbesparingen genereert om de jaarlijkse financieringskosten te dekken – inclusief aflossing, rente en de gemiste kansen van de aanbetaling. Het financieren van een machine die niet aan deze voorwaarde voldoet, leidt tot schuldenlasten ten koste van andere inkomsten van het landbouwbedrijf, waardoor de algehele winstgevendheid afneemt, zelfs als de aankoop van de machine op zich redelijk leek.
2. Jaarlijkse financieringskosten (P+I): Maandelijkse betaling × 12 = $_____/jaar
3. Jaarlijkse bedrijfskosten (brandstof, verbruiksartikelen, onderhoud): $_____/jr
4. Omzet minus alle kosten (regel 1 − regel 2 − regel 3): $_____/jr
Als regel 4 positief is: De apparatuur dekt de kosten – financiering is gerechtvaardigd.
Als regel 4 negatief is: Verhoog het volume (meer balen per jaar) of verlaag de kosten van de apparatuur (tweedehands in plaats van nieuw, kleiner model) voordat u financiering aanvraagt.
Het complete ROI-model voor investeringen in balenpersen – inclusief de berekening van het break-evenpunt qua volume, de prognoses voor de inkomsten uit maatwerkbalenpersen en de 5-jarige NPV-analyse die rekening houdt met afschrijving en restwaarde – is te vinden in het volgende document: Handleiding voor ROI-analyse van investeringen in balenpersenDe specificaties van de aftakas- en versnellingsbakcomponenten die de onderhoudskosten in het ROI-model onderbouwen, zijn te vinden in Specificaties van componenten voor landbouwversnellingsbakken en aftakas-aandrijflijnen.
Overwegingen voor beginnende boeren en bij de eerste aankoop
Geldverstrekkers die een lening van $25.000 of meer voor landbouwmachines verstrekken, willen minimaal 2-3 jaar aan landbouwinkomsten (belastingaangifteformulier F) en een kredietscore van boven de 650 zien voor standaardtarieven. Beginnende boeren zonder landbouwinkomsten kunnen in aanmerking komen via de FSA-programma's voor beginnende boeren of via een medeondertekenaar met een bestaande kredietrelatie met een agrarische kredietverstrekker. Een kleinere eerste aankoop van landbouwmachines (tractor of klein werktuig van $8.000-$12.000, gefinancierd bij een lokale bank) die volgens schema wordt afbetaald, bouwt een kredietprofiel op voor de agrarische sector, waardoor latere, grotere financieringen gemakkelijker en goedkoper te verkrijgen zijn.
De meeste kredietverstrekkers financieren gebruikte landbouwmachines tot 10-12 jaar oud, hoewel de rentes doorgaans 0,5-1,51% hoger liggen dan voor nieuwe machines (grotere onzekerheid over de restwaarde). Voor oudere machines kan de kredietverstrekker een onafhankelijke taxatie eisen om te bevestigen dat de waarde van het onderpand het leenbedrag dekt. Bij zeer oude machines (15 jaar en ouder) eisen sommige kredietverstrekkers dat de lening wordt gedekt door andere bedrijfsmiddelen in plaats van alleen de machine zelf. Een gebruikte balenpers die wordt gefinancierd via een kredietverstrekker die de waarde van landbouwmachines kent, krijgt gunstigere voorwaarden dan een gebruikte balenpers die wordt gefinancierd via een algemene persoonlijke lening.
Veelgestelde vragen over apparatuurfinanciering
Ontvang specificaties en prijzen van de apparatuur voor uw financieringsaanvraag.
Vertel ons uw productievolume, uw belangrijkste gewas en het vermogen van uw tractor. Wij leveren complete specificaties van de apparatuur en actuele prijsinformatie ter ondersteuning van uw aanvraag voor een agrarische lening.
Redacteur: Cxm


