Sélectionner une page
Guide de financement d'équipement

Financement du matériel de fenaison : Guide sur les prêts, les locations et les dispositifs relevant de l'article 179

La plupart des producteurs de foin se concentrent uniquement sur le prix de l'équipement et le montant des mensualités — deux chiffres qui, pris ensemble, ne donnent qu'une idée très partielle du coût annuel réel de possession de l'équipement. La structure du financement, le traitement fiscal, la durée du prêt et la valeur résiduelle après remboursement déterminent si une même presse à balles $28 000 vous coûtera $5 800 $ par an ou $3 900 $ par an après impôts. Ce guide détaille chaque option de financement et les critères de décision permettant d'identifier le coût annuel réel le plus bas pour votre exploitation.

Comparer les structures de financement

Les quatre structures de financement : leur coût réel

L'achat de matériel agricole pour la fenaison est financé selon quatre modalités : achat au comptant, prêt à terme, location simple ou location-financement (également appelée location avec option d'achat). L'achat au comptant et les prêts à terme permettent d'acquérir la propriété du matériel à la fin du contrat. La location simple, quant à elle, ne le fait pas : le matériel est restitué. La location-financement transfère la propriété à un prix d'achat symbolique en fin de contrat. Chaque formule présente des échéances de trésorerie, un traitement fiscal et une exposition au risque de valeur résiduelle différents.

Achat au comptant
Aucun intérêt. Propriété immédiate. Apport initial maximal. Base fiscale complète disponible immédiatement.
Prêt à terme
Les intérêts sont déduits du coût. La propriété est transférée au moment du remboursement. L'article 179 est applicable dès la première année.
Location-exploitation
Aucune propriété. Paiements entièrement déductibles. Pas d'amortissement. Matériel restitué en fin de contrat. Hors bilan.
Location-financement
Fiscalement assimilé à une propriété. Amortissement et intérêts déductibles. Valeur résiduelle à la charge du locataire.
Critère Espèces Prêt à terme location-exploitation Location-financement
Propriété à la fin Oui ✓ Oui ✓ Non Oui (nominal $) ✓
Éligible à l'article 179 Oui ✓ Oui ✓ Non Oui ✓
Retrait annuel (environ) Faible après la première année Moyen, fixe Moyen, prévisible Moyen, fixe
Meilleur lorsque Réserves de trésorerie importantes ; faible endettement Planification de la propriété à long terme Mise à niveau tous les 4 à 5 ans Je veux être propriétaire, j'ai besoin de flexibilité

Prêts agricoles à terme : sources, taux et critères d’admissibilité
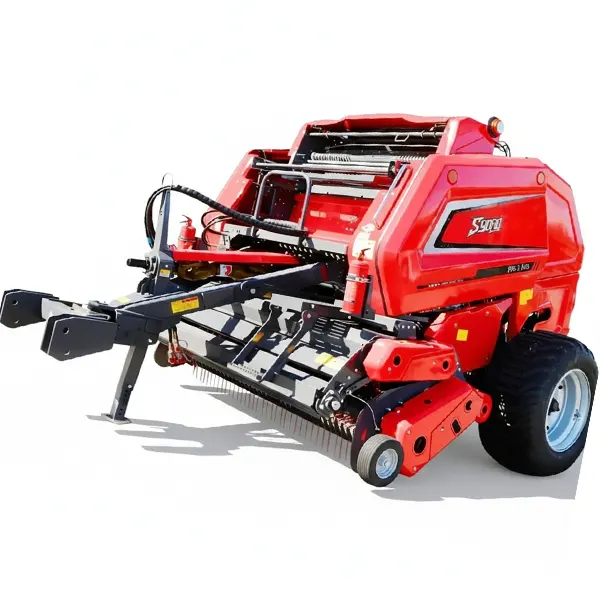
Presses à balles rondes commerciales — Le financement par prêt à terme pour l’équipement agricole est disponible auprès des concessionnaires, des organismes de crédit agricole, des banques commerciales rurales et des programmes de prêts de l’USDA FSA ; chaque source applique des taux et des critères d’admissibilité différents.

Des prêts agricoles à terme pour l'achat de matériel sont disponibles auprès de quatre principaux organismes, avec des taux, des conditions et des critères d'admissibilité sensiblement différents. Il est courant de comparer les offres de plusieurs organismes avant de s'engager. Par exemple, la différence entre un taux de financement de stock de 6,51 TP5T et un taux de détail de 7,91 TP5T pour une presse à balles de 28 000 lb sur 60 mois représente environ 1 260 TP6T d'intérêts supplémentaires.

Financement par le concessionnaire
Proposé directement au moment de l'achat par la société de financement captive du concessionnaire. Souvent la solution la plus pratique, mais pas toujours la plus avantageuse. Les offres promotionnelles (0,01 TP5 T sur 12 mois, 1,91 TP5 T sur 24 mois) représentent de réelles économies si la durée est adaptée à votre budget. Les taux d'intérêt standards des concessionnaires sont généralement de 1 à 21 TP5 T supérieurs aux taux de Farm Credit. Vérifiez la date d'expiration du taux promotionnel : une forte hausse des taux après la période promotionnelle peut s'avérer plus coûteuse qu'un prêt standard à taux fixe.
Système de crédit agricole
Les coopératives agricoles (Farm Credit Services, AgCredit, etc.) proposent généralement les taux les plus avantageux pour le financement de matériel agricole. Spécialisées dans le crédit agricole, elles comprennent les fluctuations saisonnières de la trésorerie et offrent des durées de remboursement plus longues (84 à 120 mois) que la plupart des banques commerciales. Farm Credit autorise souvent des périodes de remboursement des seuls intérêts pendant la saison de croissance, avec des mensualités plus importantes après la récolte – une structure de trésorerie particulièrement adaptée aux exploitations de foin dont les revenus sont concentrés en été et en automne. L'adhésion est requise, mais simple.
banque rurale/communautaire
Les banques locales disposant de services de financement agricole proposent souvent des taux compétitifs et des conditions flexibles, privilégiant une approche relationnelle. Une banque qui connaît votre exploitation, votre historique de production et vos terres peut parfois vous offrir des conditions plus avantageuses qu'un établissement national se basant uniquement sur votre score de crédit. La valeur de cette relation se développe au fil des achats de matériel : une banque qui a financé sans encombre votre tracteur et votre presse à balles sera probablement plus à même de vous proposer des conditions plus favorables pour vos futurs équipements.
Prêts FSA du Département de l'Agriculture des États-Unis (USDA)
L'Agence des services agricoles du département de l'Agriculture des États-Unis (USDA) propose des prêts directs et garantis aux agriculteurs et aux exploitations agricoles débutants qui ne peuvent obtenir de financement auprès des organismes de crédit traditionnels. Les taux d'intérêt sont inférieurs à ceux du marché. En contrepartie, la procédure de demande est plus complexe que pour les prêts commerciaux, les délais d'approbation peuvent atteindre plusieurs semaines et le montant des prêts est plafonné. Pour les exploitations débutantes qui éprouvent des difficultés à obtenir un financement auprès des établissements de crédit commerciaux, les prêts de l'Agence des services agricoles constituent une solution viable et souvent sous-utilisée pour financer l'acquisition de leur équipement initial.

Article 179 et amortissement accéléré : interaction avec le financement

L'article 179 et l'amortissement accéléré sont des options fiscales : vous choisissez le moment où déduire le coût de votre équipement de vos impôts. Ces options sont totalement indépendantes du mode de financement de l'équipement. Une presse à balles financée et une presse à balles achetée au comptant sont toutes deux éligibles à l'article 179 ; la seule condition est que l'équipement ait été mis en service au cours de l'année d'imposition. Comprendre cette indépendance est essentiel pour une stratégie de financement et une stratégie fiscale efficaces.

Le financement combiné à l'article 179 : comment ça marche
Scénario: Presse à balles rondes $28 000, prêt sur 5 ans à 6,5%, apport initial de 10% ($2 800). Tranche d’imposition : 24%.
Étape 1 — Financement : Versez 2 800 £ d’acompte. Empruntez 25 200 £ sur 60 mois à environ 492 £ par mois.
Étape 2 — Section 179 : Choisissez de déduire la totalité du prix d'achat de $28 000 la première année. Économies d'impôt : $28 000 × 24% = $6,720.
Étape 3 — Coût net de la première année : Acompte initial $2 800 + mensualités de prêt $5 904 − économies d’impôt $6 720 = Sortie de trésorerie nette : $1 984 au cours de la première année.
Années 2 à 5 : Remboursements d'emprunt de $5 904 par an sans déduction supplémentaire pour amortissement. Impôt sur le revenu supplémentaire : environ $1 400 par an.
Coût total sur 5 ans après impôts : ~$21 800 contre $28 000 sans financement et optimisation de la section 179.

L'intégralité des règles de l'article 179 — y compris les limites de déduction pour 2026, l'exigence de pourcentage d'utilisation professionnelle et la règle de récupération si l'équipement est vendu avant la fin de sa période de récupération — se trouve dans le Guide de déduction pour le matériel de fenaison (article 179).

Durée du prêt : Courte ou longue durée et différence de coût réelle
foragebaler.com – Équipement commercial : le choix de la durée du prêt influe sur le flux de trésorerie mensuel, le total des intérêts payés et le lien entre l’amortissement et le solde du prêt. Une durée correspondant à la durée de vie productive de l’équipement minimise les coûts d’intérêts et le risque de se retrouver avec un prêt à découvert.

Des durées de prêt plus longues réduisent les mensualités, mais augmentent le total des intérêts payés. Des durées plus courtes augmentent les mensualités, mais réduisent le total des intérêts et garantissent que le solde du prêt diminue plus rapidement que la valeur du matériel, réduisant ainsi le risque de se retrouver en situation de « dette supérieure à la valeur du matériel » si celui-ci doit être vendu avant le remboursement complet du prêt.

Terme Paiement mensuel Intérêts totaux (6,5%) Meilleur lorsque
36 mois (3 ans) $768 $2,648 Flux de trésorerie important ; remplacement prévu dans 5 à 6 ans ; minimiser les intérêts
60 mois (5 ans) $492 $4,520 Choix standard ; équilibre le paiement et les intérêts ; le plus courant pour les presses à balles commerciales
84 mois (7 ans) $373 $6,332 Trésorerie restreinte ; plan d'exploitation sur plus de 10 ans ; structures de rémunération saisonnières de Farm Credit

Calcul basé sur un prêt de $25 200 (après un acompte de 10% sur un prêt de $28 000) à un taux annuel de 6,5%. Les taux réels varient selon l'organisme prêteur et la solvabilité.

Stratégie d'acompte : Quel montant verser ?

L'acompte remplit deux fonctions : il réduit le montant du prêt (et donc le coût total des intérêts) et il atteste de votre solvabilité auprès des prêteurs. L'acompte optimal n'est pas le maximum que vous pouvez vous permettre, mais celui qui permet d'obtenir le meilleur coût net après impôts tout en préservant un fonds de roulement suffisant pour la saison des récoltes.

Standard 10–20% vers le bas

La plupart des prêteurs exigent un apport initial de 10 à 201 TP5 000 livres sterling pour l'achat de matériel agricole. Cette fourchette répond aux exigences des prêteurs, réduit sensiblement le montant financé et préserve le capital disponible pour les intrants d'exploitation (semences, carburant, engrais) qui génèrent directement les revenus produits par le nouvel équipement. Pour une presse à balles de 1 TP6 000 livres sterling d'une valeur de 28 000 livres sterling, un apport initial de 101 TP5 000 livres sterling correspond à 1 TP6 000 livres sterling de 2 800 livres sterling, un montant modeste par rapport au budget d'exploitation saisonnier d'une exploitation de foin commerciale classique.

Acompte important (30%+)

Un apport initial plus important réduit le coût total des intérêts et les mensualités. Cependant, si le capital investi en apport initial aurait dû servir à financer des intrants d'exploitation générant des revenus (engrais, semences, frais d'irrigation), il faut tenir compte du coût d'opportunité de ce capital. Avec un taux d'intérêt de 6,51 TP5T et un taux d'imposition de 241 TP5T, le coût net d'emprunt après impôt est d'environ 4,91 TP5T, soit un montant inférieur au rendement de la plupart des intrants agricoles. Maintenir une trésorerie disponible et emprunter pour l'acquisition de matériel est souvent la meilleure solution financière.

Location-exploitation : quand ne pas posséder le matériel est le bon choix

Un contrat de location-exploitation est un contrat de location de matériel : vous payez pour le droit d’utiliser le matériel pendant une période définie, vous le restituez à la fin du contrat et vous n’en devenez jamais propriétaire. Malgré l’absence de droits de propriété, la location-exploitation peut s’avérer financièrement avantageuse dans certains cas où la flexibilité ou la possibilité de comptabiliser le matériel hors bilan compensent la perte de propriété.

Quand le bail opérationnel est plus avantageux que l'achat

Des équipements à forte intensité technologique, évoluant rapidement (systèmes d'agriculture de précision, presses à balles équipées de capteurs avancés), offrent un avantage opérationnel significatif dès le dernier modèle par rapport à un modèle vieux de 5 ans. Pour les agriculteurs qui renouvellent leur matériel tous les 4 à 5 ans, le contrat de location simple élimine la reprise du matériel existant, le risque lié à la valeur résiduelle et le paiement final important d'un contrat de location-financement. Toutes les mensualités sont déductibles des charges d'exploitation ; aucun suivi de l'amortissement n'est requis.

limitations du contrat de location-exploitation

Aucune accumulation de capital : à la fin du contrat, la valeur du matériel revient au bailleur (concessionnaire ou société de financement), et non à vous. Pour les équipements qui conservent bien leur valeur (les presses à balles rondes conservent 40 à 60 % de leur prix d’achat après 5 ans), en être propriétaire constitue un actif inscrit à votre bilan, contrairement à la location simple. Aucune éligibilité à l’article 179 : la déduction des loyers remplace l’amortissement, mais ne permet pas l’accélération dès la première année que peuvent offrir les combinaisons de prêts relevant de l’article 179.

Le test du retour sur investissement : confirmer que l’équipement est rentable.
Qualité du matériel foragebaler.com — Toute décision de financement doit être précédée d'un test de retour sur investissement (RSI) confirmant que le matériel génère des revenus supplémentaires ou des économies suffisantes pour couvrir le coût annuel du financement avec une marge. Un matériel qui ne réussit pas le test de RSI ne mérite aucun financement.

Le financement d'un équipement n'est financièrement judicieux que si cet équipement génère des revenus ou des économies suffisants pour couvrir le coût annuel du financement, incluant le capital, les intérêts et le coût d'opportunité de l'acompte. Financer un achat d'équipement qui ne remplit pas cette condition implique de puiser dans les autres revenus de l'exploitation pour le service de la dette, ce qui réduit la rentabilité globale, même si le choix de cet équipement semblait justifié.

Test rapide de retour sur investissement avant tout financement d'achat d'équipement
1. Revenus annuels ou économies réalisées grâce à l'équipement : [Revenus du pressage à façon + économies réalisées sur l'exploitation] = $_____/an
2. Coût annuel du financement (P+I) : Paiement mensuel × 12 = $_____/an
3. Coût annuel d'exploitation (carburant, consommables, entretien) : $_____/an
4. Recettes moins tous les coûts (ligne 1 − ligne 2 − ligne 3) : $_____/an
Si la ligne 4 est positive : L'équipement couvre ses propres coûts — le financement est justifié.
Si la ligne 4 est négative : Avant de financer le projet, il faut soit augmenter le volume (plus de balles par an), soit réduire le coût du matériel (d'occasion plutôt que neuf, modèle plus petit).

Le modèle complet de retour sur investissement pour l'acquisition d'une presse à balles — incluant le calcul du seuil de rentabilité, les projections de revenus du pressage à façon et l'analyse de la VAN sur 5 ans tenant compte de l'amortissement et de la valeur résiduelle — se trouve dans le Guide d'analyse du retour sur investissement des presses à ballesLes spécifications des composants de la prise de force et de la boîte de vitesses qui étayent le volet « coût de maintenance » du modèle de retour sur investissement sont disponibles dans spécifications des composants de la boîte de vitesses agricole et de la prise de force.

Considérations relatives au premier achat et au début de l'agriculture

Constituez-vous un historique de crédit avant de financer des équipements importants.

Les prêteurs qui accordent un prêt pour du matériel agricole de plus de 25 000 $ (code $) exigent un historique de revenus agricoles d'au moins deux à trois ans (déclarations de revenus, annexe F) et une cote de crédit supérieure à 650 pour les taux standards. Les agriculteurs débutants sans historique de revenus agricoles peuvent bénéficier des programmes destinés aux nouveaux agriculteurs de la FSA ou trouver un cosignataire ayant déjà un compte de crédit agricole. L'achat d'un premier équipement de moindre valeur (tracteur ou petit outil agricole, code $ de 8 000 à 12 000 $, financé par une banque locale) et payé à temps permet de se constituer un historique de crédit agricole, facilitant ainsi l'obtention de financements plus importants et à moindre coût par la suite.

Financement d'équipement d'occasion : les exigences des prêteurs

La plupart des organismes de crédit financent le matériel agricole d'occasion jusqu'à 10-12 ans, bien que les taux soient généralement de 0,5 à 1,5 fois supérieurs à ceux du matériel neuf (en raison d'une plus grande incertitude quant à la valeur résiduelle). L'organisme de crédit peut exiger une évaluation indépendante du matériel pour les machines plus anciennes afin de confirmer que la valeur du bien en garantie justifie le montant du prêt. Pour le matériel très ancien (plus de 15 ans), certains organismes de crédit exigent que le prêt soit garanti par d'autres actifs agricoles plutôt que par le seul matériel. Une presse à balles d'occasion financée par un organisme de crédit spécialisé dans la valeur du matériel agricole bénéficiera de conditions plus avantageuses qu'une presse à balles d'occasion financée par un prêt personnel classique.

FAQ sur le financement d'équipement
Dois-je payer comptant ou financer même si j'ai les fonds disponibles ?+
La réponse dépend du coût net d'emprunt après impôt par rapport au rendement net d'impôt de votre capital inactif. Si votre taux d'emprunt agricole est de 6,51 TP5T et que vous êtes imposé à 241 TP5T, le coût net d'emprunt après impôt est de 4,91 TP5T (les intérêts sont déductibles). Si votre trésorerie inactive rapporte plus de 51 TP5T sur un compte du marché monétaire ou un certificat de dépôt à court terme, conserver ces liquidités et financer l'équipement est plus avantageux que de payer comptant. Si votre trésorerie rapporte moins que le taux d'emprunt net d'impôt, il est préférable de payer comptant. L'argument de l'article 179 est parfois invoqué en faveur du financement : vous pouvez déduire le prix total dès la première année, que vous financiez ou payiez comptant. L'article 179 ne privilégie donc pas un mode de paiement par rapport à l'autre. L'argument du fonds de roulement (maintenir une trésorerie disponible pour les intrants saisonniers) plaide souvent en faveur du financement, même lorsque des liquidités sont disponibles, car les rendements des intrants saisonniers dépassent généralement le taux d'emprunt net d'impôt.
Puis-je refinancer mon matériel de fenaison si les taux d'intérêt baissent après la clôture de mon prêt ?+
Oui, les prêts pour l'équipement agricole peuvent être refinancés auprès de tout prêteur disposé à vous accorder un nouveau prêt. Le principe du refinancement est simple : comparez les économies d'intérêts sur la durée restante du prêt aux éventuelles pénalités de remboursement anticipé du prêt initial et aux frais de dossier du nouveau prêt. En règle générale, le refinancement est avantageux si vous pouvez réduire votre taux d'au moins 1 à 1,5 point de pourcentage et s'il vous reste au moins 24 mois de paiements à effectuer. Contactez votre organisme de crédit agricole ou votre banque locale pour vous renseigner sur les conditions de refinancement. Les prêteurs intéressés vous fourniront souvent une estimation rapide du taux sans formulaire, ce qui vous permettra d'évaluer la rentabilité de l'opération avant de vous engager.
Les taux de financement promotionnels des concessionnaires comportent-ils des pièges à surveiller ?+
Les taux promotionnels (0,% sur 12 mois, 1,9% sur 24 mois) constituent généralement des économies légitimes, mais deux structures courantes méritent une attention particulière. Premièrement, certains prêts promotionnels appliquent rétroactivement un taux élevé sur le solde initial si celui-ci n'est pas intégralement remboursé avant la fin de la période promotionnelle. Il est donc important de vérifier si les soldes impayés à cette date entraînent des intérêts rétroactifs à compter de la date d'achat ou seulement à partir de cette date. Deuxièmement, les taux promotionnels exigent parfois l'achat d'une garantie prolongée ou d'une protection spécifique, ce qui a pour effet de transférer le coût de la réduction sur un autre produit. Lisez attentivement les conditions et assurez-vous de bien comprendre ce qui se passe à l'expiration de la période promotionnelle. Les taux promotionnels bien structurés, avec remboursement intégral avant l'expiration, figurent parmi les financements les plus avantageux du marché.
De quels documents ai-je besoin pour faire une demande de prêt pour du matériel agricole ?+
Documents requis pour une demande de prêt de matériel agricole : formulaire F (bénéfices/pertes agricoles) des 2 à 3 dernières années extrait des déclarations de revenus fédérales ; un bilan à jour détaillant l’actif et le passif de l’exploitation ; le devis ou la facture d’achat du matériel indiquant la marque, le modèle, l’année et le prix d’achat ; une description de l’exploitation (superficie, propriété ou location, activité principale) ; et parfois une attestation d’assurance récolte si le prêteur évalue la stabilité des revenus. Pour les prêts FSA, des documents supplémentaires sont requis, notamment un plan d’affaires agricole et, dans certains cas, une étude d’impact environnemental pour les nouvelles activités. Préparer ces documents avant de contacter les prêteurs permet de gagner du temps et témoigne d’une bonne préparation financière : les prêteurs sont sensibles aux demandes de prêts complètes et bien organisées.
Est-il judicieux d'acheter du matériel de fenaison en fin d'année pour bénéficier de l'article 179 au cours de cette année fiscale ?+
L'achat de matériel en fin d'année constitue une stratégie de planification fiscale légitime sous deux conditions : vous disposez d'un revenu agricole imposable substantiel au cours de l'année en cours, bénéficiant de l'exonération prévue par l'article 179, et le matériel est réellement nécessaire pour la prochaine saison de production. Acquérir du matériel uniquement pour réduire les impôts, sans réel besoin opérationnel, immobilise des capitaux dans un équipement qui ne génère aucun revenu tant qu'il n'est pas utilisé, ce qui est rarement un bon investissement, même avec l'avantage fiscal. Lorsque le matériel est de toute façon nécessaire, avancer l'achat de janvier à décembre de l'année précédente afin de bénéficier de l'article 179 lors d'une année à revenu élevé est financièrement judicieux et constitue une pratique courante de planification fiscale. Le matériel doit être mis en service (disponible pour l'exploitation) au cours de l'année d'imposition, et non simplement acheté ou commandé ; la livraison et l'installation doivent avoir lieu avant le 31 décembre.
Comment l'endettement lié à l'achat d'équipement affecte-t-il ma capacité à obtenir des prêts d'exploitation pour la saison prochaine ?+
Les prêts pour l'achat d'équipement augmentent le service total de votre dette, ce qui influe sur votre ratio de couverture de la dette – un indicateur clé utilisé par les prêteurs pour évaluer l'éligibilité aux prêts d'exploitation. Les prêteurs exigent généralement un ratio de couverture de la dette d'au moins 1,25 (revenu agricole ÷ total des paiements de la dette). Si l'on ajoute 5 900 €/an de paiements pour une presse à balles à une exploitation agricole dont les paiements annuels s'élèvent à 35 000 € et dont le revenu net est de 55 000 €, le ratio est de 55 000 € ÷ (35 000 € + 5 900 €) = 1,34 – un ratio encore satisfaisant. La même exploitation, avec un service de la dette existant de 45 000 €, aurait un ratio de 55 000 € ÷ 50 900 € = 1,08 – probablement inférieur au seuil requis pour un prêt d'exploitation non garanti. Calculez votre ratio de couverture d'endettement actuel avant tout financement de nouvel équipement et vérifiez auprès de votre prêteur si le nouveau service de la dette a une incidence sur votre admissibilité à une ligne de crédit d'exploitation. Une brève discussion avec votre prêteur avant l'achat est bien plus avantageuse que de découvrir un problème au moment de demander un prêt d'exploitation au printemps.
Presse à balles commerciale foragebaler.com avec documentation complète pour évaluation de financement : prix d’achat, spécifications et justificatifs de garantie pour examen par le prêteur

Obtenez les spécifications et le prix de l'équipement pour votre demande de financement.

Indiquez-nous votre volume de production, votre culture principale et la puissance de votre tracteur. Nous vous fournirons les spécifications complètes de votre équipement ainsi que les tarifs en vigueur pour appuyer votre demande de prêt agricole.

Obtenez un devis pour l'équipement

Éditeur : Cxm